ESCÁNDALO INTERNACIONAL
Jueves 05 de Noviembre de 2026

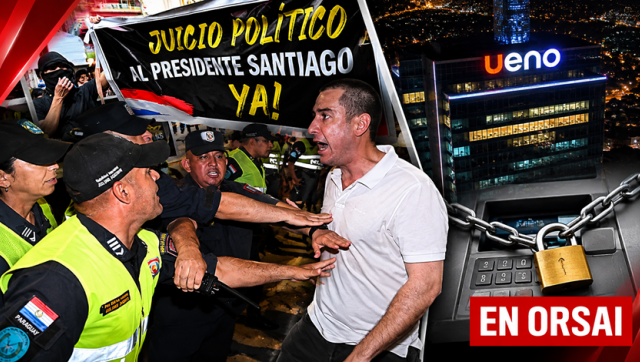
La intervención de Ueno Bank dejó a millones de clientes sin acceso normal a sus depósitos y puso bajo escrutinio inversiones públicas millonarias, préstamos entre empresas vinculadas y las relaciones del grupo financiero con el presidente paraguayo. El caso expone los límites de la supervisión estatal y plantea una pregunta central: quién asume las pérdidas cuando fracasan los negocios privados.
Walter Onorato // Jueves 05 de noviembre de 2026 | 07:19


 Negocios privados, jubilaciones en riesgo y poder bajo sospecha
La crisis de Ueno Bank en Paraguay dejó de ser un problema exclusivamente bancario. La intervención de una entidad con aproximadamente tres millones de clientes, las restricciones para acceder a los depósitos y la exposición de cientos de millones de dólares pertenecientes a organismos públicos transformaron un episodio de insolvencia financiera en una crisis de confianza institucional. En el centro de los cuestionamientos aparece el gobierno de Santiago Peña, cuya relación empresarial previa con el grupo controlador del banco añade una dimensión política a un caso que ya investiga la Justicia.
La cuestión más relevante no es solamente por qué una entidad financiera perdió su capacidad de cumplir con las exigencias regulatorias. También importa establecer cómo se administraron los controles, qué información tenían las autoridades antes de la intervención y por qué recursos destinados a la seguridad social quedaron expuestos a una crisis bancaria.
El episodio obliga, además, a revisar una de las premisas centrales del discurso económico neoliberal: la supuesta capacidad de los mercados financieros para administrar eficientemente los riesgos mediante sus propios mecanismos de disciplina. Cuando una institución privada entra en dificultades, la respuesta vuelve a depender del Estado, de sus organismos de supervisión, de las garantías públicas y de decisiones legislativas destinadas a proteger a los depositantes.
En Paraguay, esa contradicción adquiere una dimensión particularmente sensible porque entre los recursos comprometidos aparecen fondos vinculados al sistema previsional. No se trata únicamente de balances bancarios. Se trata de dinero asociado al presente y al futuro de trabajadores y jubilados.
Milei tocó por primera vez desde 2001 los depósitos en dólares
Una intervención que paralizó las cuentas y abrió una crisis de confianza
El Banco Central del Paraguay anunció el 3 de noviembre el inicio del procedimiento de resolución de Ueno Bank, dispuesto después de constatar que el índice de solvencia de la entidad había descendido por debajo del 50% del mínimo legal exigido.
La medida implicó la suspensión de operaciones y restricciones para realizar transferencias y extracciones. Para los clientes, la consecuencia inmediata fue la imposibilidad de disponer normalmente de su dinero, independientemente de las discusiones técnicas sobre las causas de la insolvencia.
El término corralito comenzó a utilizarse para describir la situación. Sin embargo, existe una diferencia sustancial respecto de la experiencia argentina de diciembre de 2001. En Paraguay no se anunció una restricción generalizada sobre todos los depósitos del sistema bancario. Las medidas se concentraron en Ueno Bank y en operaciones financieras relacionadas con la entidad.
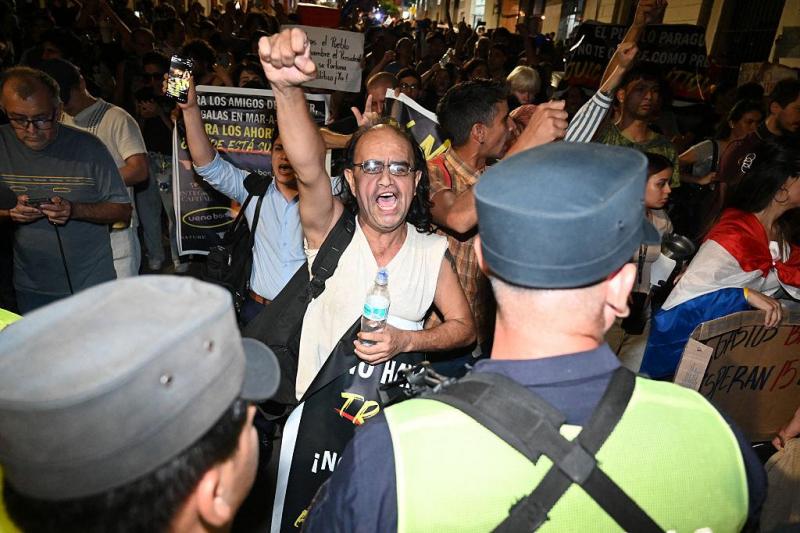
La distinción es importante para dimensionar correctamente la crisis, pero no reduce su gravedad. Para una persona que no puede retirar sus ahorros, pagar obligaciones o disponer de su salario, el alcance nacional de una medida resulta secundario frente a la pérdida concreta de acceso a sus recursos.
El Banco Central sostuvo que el problema correspondía a una entidad particular y que no existía una insolvencia generalizada del sistema financiero. Esa afirmación buscó contener el riesgo de contagio, aunque la confianza pública depende también de la transparencia con que se expliquen las irregularidades y de la capacidad efectiva para garantizar la devolución de los depósitos.
La experiencia demuestra que una crisis bancaria no se mide solamente por la cantidad de instituciones afectadas. También se mide por la magnitud de los recursos comprometidos, por la cantidad de personas alcanzadas y por la respuesta de quienes tenían la responsabilidad de prevenirla.
El naufragio económico de Milei: se dispara el riesgo país, el dólar a $1.565 y el consumo en caída
Los fondos previsionales y el riesgo de trasladar las pérdidas privadas al conjunto de la sociedad
Uno de los aspectos más sensibles del caso involucra al Instituto de Previsión Social (IPS), organismo encargado de administrar recursos vinculados con jubilaciones y prestaciones sociales.
Las informaciones difundidas durante las primeras jornadas de la crisis situaron en aproximadamente 355 millones de dólares la exposición previsional relacionada con Ueno Bank. Sin embargo, existe una precisión indispensable: según las declaraciones del director de Inversiones del IPS recogidas por ABC Color, esa cifra corresponde al conjunto de inversiones financieras del organismo, distribuidas entre 14 entidades bancarias. Por lo tanto, no puede presentarse sin más como la cantidad íntegramente depositada en Ueno.
La diferencia no es menor. En una crisis financiera, establecer el volumen exacto de los recursos afectados resulta imprescindible para determinar responsabilidades y evitar que las cifras de mayor impacto sustituyan a la información comprobable.
Lo que sí está confirmado es que el IPS mantenía inversiones en Ueno Bank y que aproximadamente 32.000 jubilados y pensionados percibían sus haberes a través de esa entidad. Las autoridades previsionales anunciaron que esos beneficiarios serían trasladados a otros bancos y aseguraron que los pagos continuarían sin atrasos.
También señalaron que las colocaciones se habían realizado dentro de los límites legales y que durante 2026 no se habían efectuado nuevas inversiones, porque se había alcanzado previamente el límite prudencial correspondiente. Esa explicación administrativa no elimina la necesidad de examinar los criterios de selección, la evaluación del riesgo y los mecanismos de seguimiento de las inversiones.
El interrogante político es más profundo: ¿hasta qué punto deben quedar expuestos los recursos de la seguridad social a decisiones financieras cuya rentabilidad depende de la solvencia de empresas privadas?
Los fondos previsionales tienen una finalidad social específica. Su administración no puede evaluarse exclusivamente mediante indicadores de rendimiento. La preservación del capital, la disponibilidad de los recursos y la continuidad de las prestaciones constituyen obligaciones fundamentales.
Desde esa perspectiva, la crisis paraguaya plantea una discusión que excede sus fronteras. Los sistemas de jubilaciones y pensiones no son simples carteras de inversión. Representan derechos construidos a lo largo de la vida laboral y compromisos colectivos que el Estado tiene la responsabilidad de garantizar.
Cuando una entidad financiera entra en crisis, las pérdidas potenciales pueden afectar no solamente a sus accionistas y acreedores, sino también a trabajadores, jubilados e instituciones públicas que confiaron sus recursos al sistema bancario.
Es precisamente allí donde aparece una de las contradicciones de los modelos económicos que privilegian la expansión del negocio financiero mientras consideran secundaria la capacidad estatal de supervisión.
Los jubilados perdieron más de 5 haberes mínimos y crece la deuda
El vínculo con Santiago Peña: de los negocios privados a la responsabilidad presidencial
La crisis adquirió una dimensión política inmediata cuando comenzaron a examinarse las relaciones empresariales entre el presidente Santiago Peña y el Grupo Vázquez, propietario de Ueno Bank.
De acuerdo con Reuters, Peña mantuvo una participación accionaria en el grupo hasta marzo de 2025. La relación empresarial es un antecedente verificable, pero no constituye por sí misma una prueba de participación presidencial en las irregularidades investigadas.
La cuestión relevante es determinar si esa vinculación pudo haber generado conflictos de intereses y si existieron decisiones administrativas que beneficiaran indebidamente a la entidad financiera.
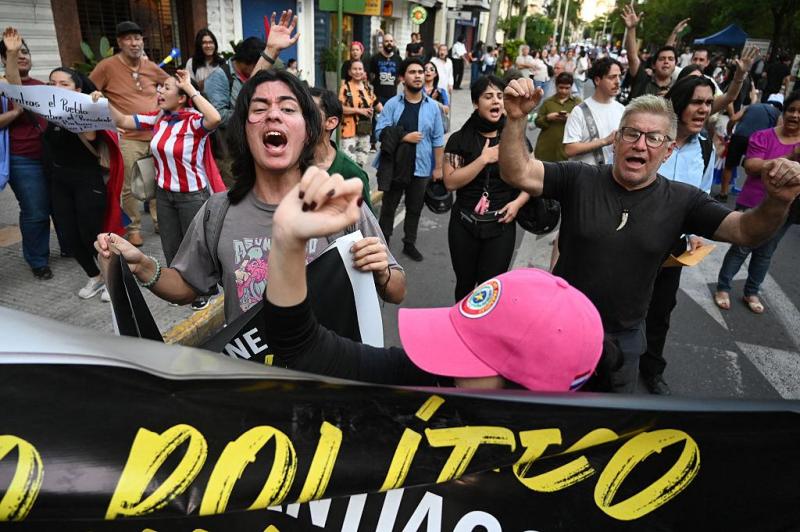
El 4 de noviembre, 35 legisladores opositores presentaron una iniciativa de juicio político contra el mandatario. Entre las acusaciones formuladas aparecen presuntos conflictos de intereses, cuestionamientos por la utilización de recursos previsionales y sospechas de encubrimiento de irregularidades.
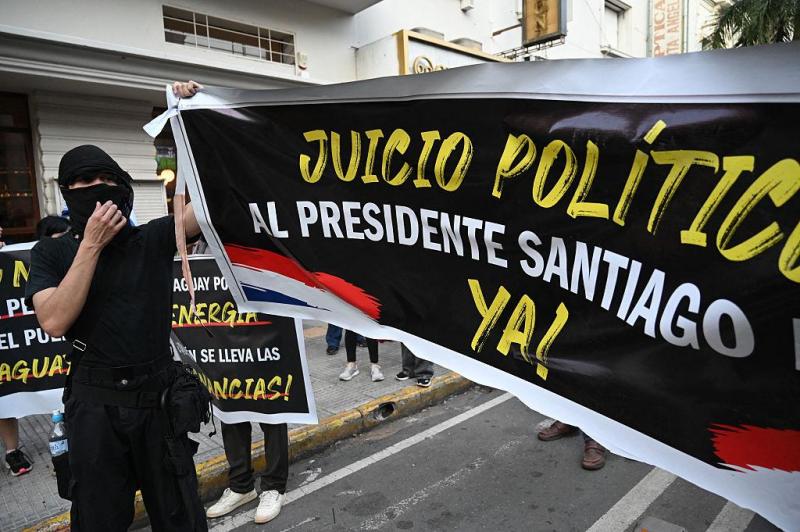
El pedido enfrenta obstáculos parlamentarios. La oposición no dispone, por el momento, de la mayoría de dos tercios necesaria para avanzar con la destitución presidencial, aunque la iniciativa refleja el alcance institucional de la controversia.
Peña sostuvo que la protección de los depositantes debía constituir una prioridad y reclamó que se investigaran las responsabilidades correspondientes. La respuesta presidencial, sin embargo, no resuelve las preguntas sobre los controles ejercidos durante los meses anteriores al colapso.
La responsabilidad política no es necesariamente equivalente a la responsabilidad penal. Un presidente puede no haber participado de una operación irregular y, aun así, quedar obligado a explicar cómo funcionaron los organismos de supervisión durante su administración.
En una democracia, la transparencia exige algo más que prometer investigaciones después de que el daño se produjo. Requiere esclarecer las decisiones que permitieron acumular riesgos y determinar si las advertencias fueron atendidas oportunamente.
El Banco Central conocía irregularidades antes de la intervención
La documentación regulatoria permite situar el problema en una secuencia anterior al cierre de las operaciones.
Según los antecedentes del procedimiento, el Banco Central había comunicado a Ueno Bank en junio de 2026 observaciones sobre créditos relacionados con empresas del grupo controlador y exigencias de adecuación a los límites regulatorios.
La existencia de préstamos entre sociedades vinculadas no implica automáticamente la comisión de un delito. Sin embargo, estas operaciones requieren controles especialmente rigurosos porque pueden facilitar una concentración excesiva del riesgo y comprometer la independencia de las decisiones crediticias.
Cuando una entidad utiliza una proporción significativa de sus recursos para financiar compañías relacionadas con sus propietarios, la evaluación del riesgo puede quedar subordinada a intereses empresariales que no necesariamente coinciden con los de los depositantes.
En el caso de Ueno Bank, las observaciones regulatorias precedieron al deterioro que finalmente llevó al Banco Central a iniciar el procedimiento de resolución.
La pregunta inevitable es qué ocurrió entre las primeras advertencias y la intervención de noviembre.
¿Se aplicaron medidas correctivas suficientes? ¿Se verificó efectivamente el cumplimiento de las exigencias? ¿Qué información recibieron las autoridades políticas y financieras? ¿Se evaluó oportunamente el impacto sobre los organismos públicos que mantenían inversiones en la entidad?
Responder esas preguntas exige reconstruir las actuaciones administrativas, los informes de supervisión y las decisiones adoptadas durante el proceso de regularización.
La supervisión financiera no debería limitarse a certificar una insolvencia cuando sus consecuencias ya afectan a millones de personas. Su función esencial consiste en identificar riesgos, exigir correcciones y evitar que los problemas de una entidad se conviertan en una amenaza para los ahorros de la población.
FMI: la trampa eterna que hunde países y fabrica crisis
La salida del titular del Banco Central y las detenciones
La crisis también provocó consecuencias inmediatas dentro de la conducción económica paraguaya.
Carlos Carvallo presentó su renuncia a la presidencia del Banco Central a pedido de Santiago Peña. Su trayectoria añadió un elemento significativo al debate: antes de asumir responsabilidades en el organismo regulador, Carvallo había dirigido la entidad financiera que posteriormente se transformó en Ueno Bank.
El antecedente no demuestra una actuación irregular, pero plantea interrogantes sobre las condiciones de independencia de los organismos encargados de controlar instituciones con las que sus autoridades mantuvieron vínculos profesionales.
La separación entre supervisores y supervisados constituye un principio fundamental para preservar la credibilidad de cualquier sistema financiero.
Al mismo tiempo, la investigación judicial avanzó sobre directivos y personas relacionadas con el banco. Reuters informó sobre ocho detenciones vinculadas con las presuntas irregularidades, mientras las autoridades adoptaron medidas sobre activos de los investigados.
Las detenciones forman parte de una investigación en curso y no equivalen a condenas. Será la Justicia la encargada de establecer si existieron delitos, quiénes participaron y qué responsabilidades corresponden a cada involucrado.
Sin embargo, el avance penal no debería desplazar la discusión institucional. Incluso si las responsabilidades criminales terminaran concentrándose en determinados directivos, seguiría pendiente explicar cómo una entidad de semejante dimensión pudo llegar a una situación crítica bajo supervisión estatal.
Alfredo Zaiat alertó por el pago de la deuda de Milei
El Estado interviene para proteger los depósitos: la contradicción del discurso neoliberal
La reacción institucional frente a la crisis constituye uno de sus aspectos económicamente más reveladores.
Después de que Ueno Bank quedara sometido al procedimiento de resolución, el Banco Central activó mecanismos de protección para los depositantes y el Congreso comenzó a tratar medidas extraordinarias destinadas a garantizar recursos públicos comprometidos.
La legislación paraguaya contempla una cobertura ordinaria de hasta 75 salarios mínimos por depositante y por entidad financiera, equivalente a 228,3 millones de guaraníes.
El 4 de noviembre, el Banco Central comunicó un mecanismo de anticipo de hasta 40 salarios mínimos, con pagos previstos dentro de un máximo de cinco días hábiles desde su inicio. La medida representa una respuesta concreta para reducir el perjuicio inmediato, aunque no implica que todos los saldos superiores a la cobertura estén automáticamente recuperados.
La Cámara de Diputados también impulsó un tratamiento extraordinario para ampliar la protección de los recursos públicos depositados en la entidad, incluidos los vinculados al sistema previsional.
El objetivo declarado era impedir que una crisis bancaria provocara pérdidas patrimoniales irreversibles para instituciones estatales.
Los jubilados son la variable de ajuste del plan Caputo. Por Alfredo Zaiat
El problema económico y político aparece cuando se examina la distribución final de los costos.
Si las ganancias de una actividad financiera corresponden a sus accionistas, pero las pérdidas terminan siendo absorbidas mediante recursos colectivos, se produce una transferencia de riesgos que contradice el principio de responsabilidad empresarial.
Esto no significa que la garantía de depósitos sea una política equivocada. Por el contrario, constituye una herramienta necesaria para proteger a los ahorristas y evitar consecuencias sociales mayores.
La cuestión consiste en determinar quién financia efectivamente esa protección, cómo se recuperan los recursos utilizados y qué responsabilidades patrimoniales asumen los propietarios y administradores de la entidad intervenida.
La defensa de los depositantes no debe confundirse con la protección de los accionistas.
Un Estado comprometido con la justicia social tiene razones suficientes para intervenir cuando están amenazados los ahorros de trabajadores, jubilados y pequeñas empresas. Pero esa intervención debería acompañarse de mecanismos que impidan trasladar automáticamente a la sociedad las consecuencias de decisiones empresariales irresponsables.
La crisis de Ueno Bank vuelve a demostrar que los mercados financieros no funcionan al margen de las instituciones públicas. Dependen de regulaciones, sistemas de pagos, garantías jurídicas y organismos capaces de sostener la confianza.
La discusión, por lo tanto, no debería reducirse a elegir entre intervención estatal y libertad económica. La verdadera pregunta es al servicio de quién se ejerce esa intervención y cómo se distribuyen sus beneficios y costos.
El Gobierno prende fuego los dólares del FMI para pagar deuda y tapar agujeros
El crecimiento financiero y las preguntas sobre el modelo económico paraguayo
Ueno Bank había experimentado una expansión significativa dentro del sistema financiero paraguayo, especialmente mediante servicios digitales y una estrategia orientada a incorporar clientes a gran escala.
La digitalización bancaria puede ampliar el acceso a servicios financieros, reducir costos operativos y facilitar transacciones. Pero el crecimiento acelerado de una institución también exige fortalecer los controles sobre su patrimonio, la calidad de sus créditos y la concentración de riesgos.
El número de usuarios o la expansión comercial no constituyen, por sí solos, indicadores suficientes de solidez.
El caso paraguayo expone una tensión frecuente en las políticas de liberalización financiera: la velocidad con que pueden expandirse los negocios privados no siempre coincide con la capacidad institucional para supervisarlos.
Sería incorrecto atribuir automáticamente la insolvencia de Ueno Bank a una única doctrina económica. Para establecer las causas concretas del colapso será necesario conocer los resultados de las auditorías, la composición de los activos y las operaciones investigadas.
Sin embargo, la crisis sí permite cuestionar una concepción política que identifica la expansión del sector privado con una garantía de eficiencia y considera los controles estatales como obstáculos para el desarrollo.
La experiencia demuestra que una regulación insuficiente o ineficaz puede generar costos económicos y sociales muy superiores a los que supuestamente se pretendía evitar.
En economías donde los recursos previsionales, los depósitos públicos y los ahorros familiares circulan a través de instituciones privadas, la supervisión financiera es una cuestión de soberanía económica.
No se trata de rechazar toda actividad bancaria privada. Se trata de establecer que el sistema financiero debe cumplir una función social y que su rentabilidad no puede convertirse en un objetivo separado de la seguridad de los depósitos y del interés público.
Por qué la deuda argentina parece impagable: Álvarez Agis explica el laberinto financiero
La advertencia regional: cuando la seguridad social queda expuesta a los riesgos financieros
El caso de Paraguay también plantea interrogantes para América Latina, una región atravesada durante décadas por debates sobre privatización, apertura financiera y administración de los sistemas previsionales.
La discusión resulta especialmente relevante para la Argentina, donde las consecuencias de la crisis bancaria de 2001 siguen ocupando un lugar central en la memoria económica y social.
Aunque los acontecimientos paraguayos presentan características diferentes, existe un punto de contacto: la pérdida de acceso al dinero propio y la incertidumbre sobre la capacidad de las instituciones para proteger los ahorros.
La comparación no debe ocultar las diferencias. En Argentina, las restricciones de 2001 tuvieron un alcance sistémico y estuvieron asociadas a una crisis económica, cambiaria y política de dimensiones nacionales. En Paraguay, las medidas conocidas hasta ahora se concentran en una entidad específica.
Pero ambos episodios permiten formular una pregunta común: ¿qué ocurre cuando la confianza depositada en el sistema financiero deja de estar respaldada por una capacidad efectiva de responder ante los ahorristas?
La respuesta no puede depender exclusivamente de la disciplina del mercado.
Los derechos previsionales, la disponibilidad de los salarios y la protección de los pequeños ahorristas requieren instituciones capaces de anticipar riesgos y actuar antes de que una insolvencia se transforme en una emergencia social.
La soberanía económica tampoco puede reducirse a indicadores macroeconómicos favorables. Supone que un país disponga de herramientas para orientar su sistema financiero hacia las necesidades de su población y evitar que los recursos colectivos queden subordinados a intereses particulares.
El gobierno se endeuda para complacer al FMI: flexibilización total para los fondos extranjeros
La crisis que obliga a preguntar quién controla al poder financiero
La intervención de Ueno Bank deja abiertos tres niveles de responsabilidad que deberán esclarecerse.
El primero corresponde a la administración de la entidad: cómo se tomaron las decisiones crediticias, qué relación tuvieron con empresas vinculadas y cuáles fueron las causas del deterioro patrimonial.
El segundo involucra a los organismos de control: qué irregularidades detectaron, cuándo las conocieron y qué medidas adoptaron para impedir que la situación llegara al punto de insolvencia.
El tercero pertenece al ámbito político: qué vínculos existieron entre los propietarios de la entidad y funcionarios gubernamentales, cómo se administraron los posibles conflictos de intereses y qué decisiones se adoptaron respecto de los recursos públicos invertidos.
La investigación judicial deberá determinar eventuales delitos. El Congreso tendrá la responsabilidad de ejercer el control político y las autoridades económicas deberán garantizar que la protección de los ahorristas no se convierta en una transferencia injustificada de pérdidas privadas al conjunto de la sociedad.
Hasta ahora, las relaciones empresariales conocidas, las observaciones regulatorias y la intervención bancaria justifican una investigación rigurosa. No permiten, por sí solas, afirmar que exista una responsabilidad penal del presidente Santiago Peña ni que todos los fondos públicos comprometidos se hayan perdido.
Pero tampoco permiten cerrar el caso con la explicación de que se trató de un problema aislado de una entidad privada.
La magnitud de los recursos involucrados, la cantidad de clientes afectados y las advertencias previas del regulador exigen respuestas institucionales.
La principal lección de la crisis paraguaya no es que el Estado deba reemplazar indiscriminadamente al mercado financiero, sino que ninguna institución que administra recursos socialmente sensibles puede quedar al margen de controles públicos eficaces.
La defensa de la estabilidad económica no puede construirse sacrificando la seguridad de los trabajadores y jubilados. Tampoco puede utilizarse como argumento para garantizar los intereses de los grandes propietarios mientras se exige paciencia a quienes necesitan recuperar sus ahorros.
El verdadero examen para el gobierno de Santiago Peña no será solamente lograr que Ueno Bank complete su proceso de resolución. Será demostrar que las instituciones paraguayas pueden investigar las irregularidades, proteger el patrimonio público y establecer responsabilidades sin privilegios derivados de las relaciones entre el poder económico y el político.
Porque cuando un banco entra en crisis, la pregunta decisiva no es únicamente cuánto dinero falta. Es quién permitió que se llegara a esa situación, quién debe responder y quién terminará pagando la cuenta.
Y esa respuesta determinará si Paraguay enfrenta solamente la caída de una entidad financiera o una crisis más profunda de la relación entre los negocios privados, el Estado y la sociedad.
Fuentes y referencias
Banco Central del Paraguay. (2026, 3 de noviembre). Banco Central inicia el procedimiento de resolución de Ueno Bank. https://www.bcp.gov.py/web/institucional/w/banco-central-inicia-el-procedimiento-de-resolucion-de-ueno-bank
Banco Central del Paraguay. (2026, 3 de noviembre). Resolución SV. SG. N.º 0016/2026: Por la cual se establecen criterios de valoración de las inversiones de los fondos patrimoniales de inversión vinculadas a Ueno Bank S. A. y a sociedades de su grupo económico. https://www.bcp.gov.py/documents/20117/2780455/2026-11-03_RESOLUCI%C3%93N_SVSG_0016_CRITERIOS_VALORIZACI%C3%93N%2B%282%29.pdf/acde17a9-c011-ac00-718c-25bb1e3697b4?t=1793754846413
Banco Central del Paraguay. (2026, 4 de noviembre). Pago del anticipo de la garantía del Fondo de Garantía de Depósitos a los ahorristas de Ueno Bank S. A. https://www.bcp.gov.py/web/institucional/w/pago-del-anticipo-de-la-garantia-del-fondo-de-garantia-de-depositos-a-los-ahorristas-de-ueno-bank-s.a
ABC Color. (2026, 3 de noviembre). ¿Qué pasará con los fondos de IPS en Ueno? Esto dijo la previsional. https://www.abc.com.py/nacionales/2026/11/03/que-pasara-con-los-fondos-de-ips-en-ueno-esto-dijo-la-previsional/
Honorable Cámara de Diputados del Paraguay. (2026, 3 de noviembre). Diputados sesionará de forma extraordinaria para tratar proyecto de ley sobre fondos públicos en UENO BANK.
Reuters. (2026, 3 de noviembre). Paraguay's central bank chief resigns at president's request as digital lender crisis deepens. https://www.reuters.com/business/finance/paraguays-central-bank-chief-resigns-presidents-request-digital-lender-crisis-2026-11-03/
Reuters. (2026, 4 de noviembre). Paraguay bank crisis spurs lawmakers' calls to impeach president. https://www.reuters.com/world/americas/paraguay-bank-crisis-spurs-lawmakers-calls-impeach-president-2026-11-04/
Associated Press. (2026, 4 de noviembre). Paraguay seizes major digital bank tied to president, leaving millions of customers in limbo. https://apnews.com/article/9d7521ddee45a185d2618c7e09a243a3
Nota editorial: la información corresponde a los acontecimientos conocidos hasta el 5 de noviembre de 2026. Las cifras de inversiones previsionales y las responsabilidades judiciales continúan sujetas a verificación y actualización.
 Caputo hizo magia con el oro: desaparecieron US$ 1.023 millones
 El Banco Central perdió 1.023 millones de dólares con el oro de las reservas y sigue sin decir dónde está
 La remontada histórica de Lula: cómo dio vuelta el balotaje en Brasil y dejó a Milei en silencio
 Brasil define en balotaje entre Lula y Flávio Bolsonaro, con el Mercosur en juego
 La caja de los retirados: cómo Petri hizo circular $40.000 millones entre sus propios contadores