INDUSTRIA EN JAQUE
Jueves 24 de Septiembre de 2026

En diálogo con Jorge Fontevecchia, el especialista financiero analizó las fragilidades del programa económico. Aseguró que el superávit fiscal es insuficiente si el Banco Central no logra divisas para saldar los compromisos en dólares.
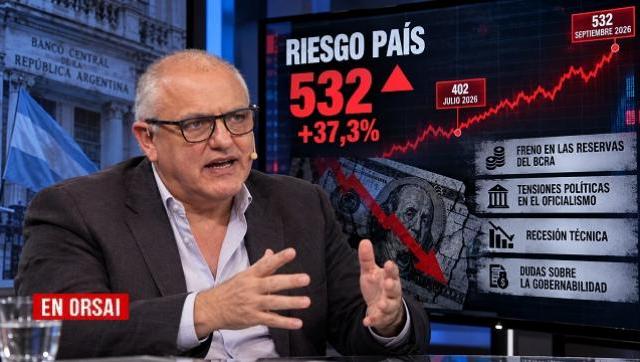
Javier Timerman en entrevista analizando la deuda financiera de la Argentina.
Redacción En Orsai // Jueves 24 de septiembre de 2026 | 07:53


Por Redacción En Orsai | Jueves 24 de septiembre de 2026
El especialista financiero Javier Timerman afirmó que el esquema macroeconómico implementado por el Poder Ejecutivo nacional enfrenta severas restricciones temporales debido a la falta de acumulación de reservas internacionales. Durante una entrevista concedida al periodista Jorge Fontevecchia este 24 de septiembre de 2026, el analista señaló que el equilibrio fiscal alcanzado por el Ministerio de Economía es una condición necesaria pero insuficiente para garantizar el pago de los compromisos de deuda en moneda extranjera.
Lo esencial:
El núcleo del análisis técnico radica en la capacidad de caja del Banco Central de la República Argentina. Timerman explicó que los inversores internacionales observan con inquietud que, a pesar de la desaceleración inflacionaria y el recorte del gasto público —como el expuesto en el análisis sobre cómo el Presupuesto recorta en ciencia y educación—, la autoridad monetaria no logra consolidar un ritmo de compras de divisas adecuado para hacer frente a los compromisos del Tesoro.
El especialista remarcó que el mercado financiero evalúa la sostenibilidad de los planes de estabilidad en función del tiempo real del que disponen los gobiernos para mostrar resultados estructurales antes de afrontar grandes vencimientos.
Para entender el contexto:
Las restricciones del esquema financiero impactan de manera directa en la economía real de los distritos bonaerenses. La imposibilidad de reducir sensiblemente el riesgo país mantiene obturado el financiamiento internacional no solo para el Estado nacional, sino también para las provincias y las Pymes con capacidad industrial.
TE PUEDE INTERESAR: El mercado desconfía de Milei: por qué sube el riesgo país y crecen las dudas
Como consecuencia de este escenario, los talleres manufactureros en municipios como Morón, La Matanza y Tres de Febrero operan con tasas de interés elevadas e insumos dolarizados. Este parate en el crédito profundizaría la crisis productiva observada en rubros clave, donde informes recientes confirman que la actividad metalúrgica cayó 6,1% en agosto y tocó un nuevo piso en la región.
Preguntas frecuentes:
¿Por qué el superávit fiscal no alcanza para calmar a los mercados?
Porque los acreedores extranjeros exigen pruebas de que el país generará divisas en dólares a través de exportaciones o inversión extranjera directa para cancelar la deuda soberana, no solo pesos provenientes de la recaudación de impuestos.
¿Qué significa que el plan "se queda corto con el tiempo"?
Significa que los plazos de vencimiento de los bonos en dólares se aproximan más rápido de lo que el Gobierno tarda en acumular reservas y reabrir el acceso al mercado voluntario de crédito.
Resta verificar si el Ministerio de Economía instrumentará medidas de incentivo adicionales para la liquidación de divisas del sector agroexportador o si buscará financiamiento extraordinario mediante organismos bilaterales para reforzar las reservas antes del próximo trimestre.
Fuentes:
 Cerimedo declaró ganar 1 millón de dólares por mes
 Presupuesto 2027: el proyecto de Milei recorta en discapacidad, ciencia y educación, y aumenta partidas a Ciberseguridad
 ¿Ciencia o castigo? La investigadora del INTA que podría ser expulsada tras medir plaguicidas en personas y animales
 Acusan al Gobierno de Milei de ceder soberanía en la Hidrovía tras capacitar a prácticos paraguayos
 Sturzenegger anticipa el mapa demográfico de la Argentina de Milei: 4 millones podrían dejar Buenos Aires