BILLETERAS VIRTUALES Y AUH
Viernes 18 de Septiembre de 2026

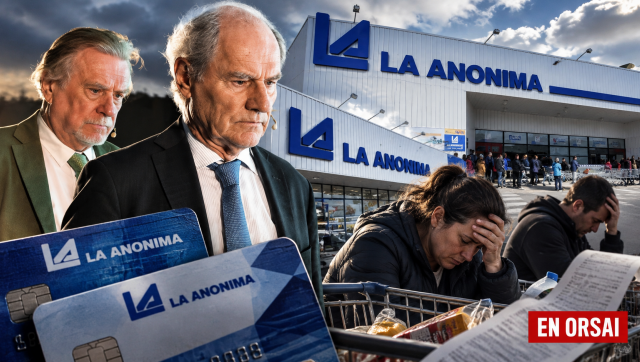
La tarjeta de crédito de La Anónima terminó el ejercicio con un rojo millonario, mientras la morosidad de los hogares alcanzó su nivel más elevado desde 2010. El deterioro del crédito expone las dificultades de las familias para sostener sus compromisos financieros.
Redacción EnOrsai // Viernes 18 de septiembre de 2026 | 11:40


 Pierden millones mientras las familias se hunden en la mora
La crisis del crédito al consumo comienza a dejar marcas profundas en los balances empresariales. La Anónima, la cadena de supermercados controlada por la familia Braun, registró una pérdida de $41.151 millones en su negocio financiero durante el ejercicio cerrado el 30 de junio de 2026.
El resultado está vinculado con el fuerte incremento de la incobrabilidad de Tarjetas del Mar, la sociedad que administra la tarjeta propia de la cadena. Los cargos por deudores incobrables aumentaron un 266% en términos reales, según la información difundida sobre el balance.
El dato no representa únicamente un problema contable. También revela las dificultades que atraviesan los hogares que recurren al financiamiento para sostener sus gastos y luego enfrentan obstáculos para cumplir con los pagos.
La incobrabilidad se disparó y el negocio financiero entró en rojo
Los cargos por deudores incobrables de Tarjetas del Mar pasaron de $13.297 millones a $48.675 millones en términos comparables. El salto implicó un incremento real del 266%, una variación que impactó directamente en los resultados de la división financiera.
La empresa había obtenido ingresos netos por $26.197 millones, frente a los $18.931 millones del ejercicio anterior. Sin embargo, esa mejora quedó neutralizada por el aumento de los créditos de difícil cobro y los $14.258 millones destinados a gastos comerciales y administrativos.
El resultado operativo pasó de una pérdida de $11.481 millones a un rojo de $41.151 millones. En apenas un año, el quebranto se amplió en $29.670 millones.
La dimensión del deterioro resulta significativa cuando se la compara con otras actividades del grupo. La pérdida del negocio financiero superó los resultados operativos informados por la cadena de supermercados y la división frigorífica, consideradas por separado.
La mora de los hogares llegó al 12,8%
El deterioro de Tarjetas del Mar se produjo en un contexto de aumento de la irregularidad del crédito destinado a las familias.
De acuerdo con la información sobre el Informe sobre Bancos del Banco Central correspondiente a junio de 2026, la irregularidad de las financiaciones a los hogares alcanzó el 12,8%, el nivel más elevado de la serie publicada desde 2010.
El indicador debe interpretarse correctamente: se refiere a la irregularidad del financiamiento otorgado a las familias dentro del sistema financiero, no a que el 12,8% de todos los hogares argentinos se encuentre en mora.
La comparación con otros sectores muestra una diferencia relevante. La irregularidad del crédito a empresas se ubicó en el 3,5%, mientras que el conjunto del financiamiento al sector privado registró un 7,6%.
La evolución expone una presión creciente sobre quienes utilizan tarjetas y préstamos para cubrir sus necesidades. Cuando el ingreso familiar no alcanza para afrontar las obligaciones asumidas, el crédito deja de funcionar como una herramienta de financiamiento y se convierte en una carga adicional.
La respuesta de La Anónima: endurecer el crédito y refinanciar deudas
Frente al aumento de la incobrabilidad, La Anónima modificó sus políticas de otorgamiento de tarjetas y créditos. La compañía también avanzó con la refinanciación de parte de los préstamos que se encontraban en mora.
Según la empresa, los cambios implementados comenzaron a generar una mejora en las previsiones más recientes. Sin embargo, el balance anual todavía refleja el impacto acumulado del deterioro de la cartera.
El desafío consiste ahora en contener el crecimiento de los créditos de difícil cobro sin profundizar las dificultades de acceso al financiamiento para los consumidores.
La cuestión no es menor para una cadena cuyo negocio financiero está vinculado con el consumo cotidiano. La evolución de la capacidad de pago de sus clientes condiciona tanto la recuperación de los préstamos como el funcionamiento de su sistema de crédito.
Un problema que excede a la familia Braun
La pérdida de La Anónima se inscribe en un escenario más amplio de deterioro del crédito familiar. El aumento de la morosidad afecta a las empresas que financiaron el consumo y pone en evidencia la fragilidad de una parte de los hogares frente a sus compromisos financieros.
El caso de Tarjetas del Mar muestra que el crecimiento de los ingresos financieros no garantiza la rentabilidad cuando los créditos otorgados comienzan a presentar dificultades de cobro.
El resultado obliga a observar qué sucede con las familias que necesitan financiar sus gastos y con las empresas que dependen de ese consumo. La refinanciación puede ofrecer una salida para algunos deudores, pero el balance demuestra que el problema ya alcanzó una magnitud considerable.
La evolución de la morosidad durante los próximos meses permitirá evaluar si las medidas adoptadas por La Anónima consiguen contener el deterioro de su cartera. Por ahora, los $41.151 millones de pérdida y el aumento real del 266% en los incobrables constituyen una señal concreta de la presión que atraviesa el crédito al consumo.
FUENTES
El Liberal. (2026, 17 de septiembre). La Anónima perdió $41.000 millones por la fuerte suba de la morosidad en su tarjeta. ([El Liberal][1])
El Patagónico. (2026, 18 de septiembre). La Anónima perdió $41.000 millones porque sus clientes no pudieron pagar la tarjeta. ([El Patagónico][2])
iProfesional. (2026, 9 de septiembre). La Anónima enfrenta una ola de incobrables por su tarjeta de crédito. ([iProfesional][3])
 Absolvieron a Julio De Vido y quedó en evidencia el fracaso de una acusación que intentó comprometerlo
 La frase que se filtró en el Council of the Americas sobre Milei y el Círculo Rojo
 El Reino unido avanzan con un cable submarino entre Malvinas y Uruguay
 Cerimedo declaró ganar 1 millón de dólares por mes
 Peronismo: Fernández, Solá y Valdés debatieron quién debe liderar