AJUSTE Y DESTRUCCIÓN INDUSTRIAL
Lunes 16 de Noviembre de 2026

El 10,8% de las familias se desprendió de bienes propios en el segundo trimestre de 2026, según datos de la Encuesta Permanente de Hogares procesados por el Instituto Argentina Grande. Los ahorros se agotan, la deuda bate récords y en los hogares de jubilados la venta de pertenencias se duplicó desde 2023.
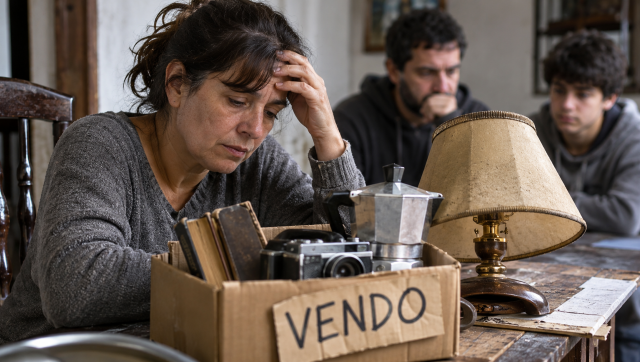
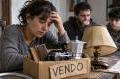
Una familia argentina se enfrenta a la necesidad de vender sus pertenencias para cubrir los gastos cotidianos. Según el Instituto Argentina Grande, el 10,8% de los hogares recurrió a esta estrategia durante el segundo trimestre de 2026. Imagen ilustrat
Lunes 16 de noviembre de 2026 | 07:58


Por Javier «El Profe» Romero
Entre abril y junio de 2026, el 10,8% de los hogares argentinos vendió algún bien propio para llegar a fin de mes. El dato surge de un informe del Instituto Argentina Grande (IAG) elaborado con los microdatos de la Encuesta Permanente de Hogares (EPH) del INDEC, difundido este lunes 16 de noviembre. Es el segundo valor más alto de toda la serie y el máximo para un segundo trimestre: solo lo supera el cuarto trimestre de 2020, en plena pandemia, cuando llegó al 11%.
Lo esencial:
El informe se conoce un mes después de que el presidente Javier Milei pusiera en duda que los argentinos no lleguen a fin de mes, y en la misma semana en que el INDEC registró la primera baja nominal de los salarios informales desde 2020.
La venta de pertenencias creció 17% en un año, lo que equivale a unos 160.850 hogares más que en el segundo trimestre de 2025. Contra el mismo período de 2023, el aumento es de 36,2%: casi 300.000 hogares más que antes del cambio de gobierno.
En el primer trimestre de este año, el mismo instituto había medido un 9,8%, equivalente a 999.291 hogares. Con ese universo, el 10,8% actual representa alrededor de 1,1 millones de familias. Es una estimación propia sobre los datos del IAG, que en su último informe no publicó el número absoluto.
La venta de bienes es una de las estrategias que los hogares usan para complementar sus ingresos. Según el informe, el 47,2% de los hogares —más de 4,8 millones— aplicó al menos una de ellas en el segundo trimestre: gastar ahorros, endeudarse con entidades financieras o con conocidos, o vender pertenencias. Esa proporción es 16,3% más alta que en el mismo trimestre de 2023.
El informe muestra un cambio en la composición de esas estrategias. El uso de ahorros para cubrir gastos cayó 2,5% en el último año, mientras la venta de pertenencias subía 17%. Los especialistas consultados por el IAG no lo atribuyen a una mejora, sino a «un agotamiento de los ahorros disponibles para gastar».
El endeudamiento, en cambio, alcanzó un récord: más de uno de cada cuatro hogares se endeudó para llegar a fin de mes, el registro más alto de la serie. La deuda con entidades financieras creció 76% respecto de 2023 y la deuda con familiares y amigos, 40,4%. Entre los trabajadores pobres, cuatro de cada diez se endeudaron.
Los datos de morosidad confirman que una parte de esa deuda ya no se paga. Según el Centro de Economía Política Argentina (CEPA), sobre la base de información del Banco Central, en septiembre había 21,4 millones de deudores registrados en bancos y billeteras virtuales, de los cuales 6,07 millones estaban en mora. Desde febrero de 2024 se sumaron 2,76 millones de morosos nuevos, un aumento del 83,3%. El 68% de los morosos —4,13 millones de personas— se considera irrecuperable. Con los proveedores no financieros de crédito, como billeteras y casas de crédito, la morosidad llega al 34,6%.
La consultora 1816, con datos de la Central de Deudores del Banco Central, ubicó la irregularidad de los préstamos a las familias en 12,2% en septiembre, apenas por debajo del 12,8% de agosto.
El deterioro es más marcado en los hogares encabezados por jubilados. El 40,5% de ellos desplegó alguna estrategia para complementar ingresos, siete puntos más que en 2023. La venta de pertenencias en esos hogares se duplicó: pasó del 4% al 8%.
El informe vincula ese salto con la evolución de los haberes. La jubilación mínima, que cobran siete de cada diez jubilados, está un 10% por debajo de noviembre de 2023 en términos reales, según el IAG. En noviembre de 2026, el haber mínimo es de $ 444.158, al que se suma un bono de $ 70.000 que no se actualiza desde marzo de 2024.
«Denota mayor deterioro económico, ya que es lo último que hace un hogar cuando las cuentas no cierran», señalaron los especialistas consultados por el instituto sobre la venta de bienes.
El viernes 13 de noviembre, el INDEC publicó el índice de salarios de septiembre. El total subió 1,3% en el mes: 1,9% el sector privado registrado y 1,8% el público. Pero el componente de los trabajadores no registrados cayó 0,8% en términos nominales. Según El Destape, es la primera baja nominal desde mayo de 2020, y en términos reales la pérdida fue de 2,7%.
Ese componente tiene un rezago de cinco meses, por lo que refleja la situación de los ingresos informales hacia abril. Economistas como Mariana González, del Centro de Investigación y Formación de la República Argentina (CIFRA-CTA), advierten sobre las limitaciones de esa fuente. Aun así, el dato rompe una tendencia: los salarios informales habían crecido por encima de la inflación durante buena parte del último año.
En octubre, en la Argentina Oil & Gas Expo de Neuquén, Milei respondió a una encuesta de la consultora Zentrix según la cual dos de cada tres argentinos se quedaban sin dinero antes del día 20. «Si se quedan sin plata verdaderamente el 20, ¿cómo viven 10 días sin comer ni beber?», dijo, según Tiempo Argentino. Días después, en Madrid, calificó la idea como «un slogan barato para afectar a la emocionalidad».
Zentrix repitió la medición en noviembre. Según El Cronista, el 67,7% de los encuestados se queda sin ingresos antes del día 20 y el 59,4% tomó alguna deuda o crédito en los últimos seis meses. De ellos, el 57,7% lo hizo para pagar alimentos y salud. Se trata de una encuesta de opinión, no de un dato oficial, pero sus resultados van en la misma dirección que los de la EPH.
Los datos de la EPH del tercer trimestre todavía no se publicaron. Hasta que se conozcan, los indicadores disponibles no muestran una recuperación del ingreso de los hogares: la inflación de octubre fue de 2,2%, la consultora Equilibra proyecta entre 1,9% y 2,2% para noviembre, y el mercado de trabajo formal sigue en retroceso.
Los datos describen una secuencia que conocemos de otras crisis: primero se gastan los ahorros, después se toma deuda y, cuando la deuda ya no se puede pagar, se vende lo que hay en la casa. Lo que distingue a este momento es que no hay una pandemia que lo explique. Hay un programa económico que exhibe superávit fiscal mientras traslada el ajuste a las familias, y que empieza por los jubilados.
La venta de un bien no es un gasto más. Es patrimonio que se pierde y, muchas veces, la herramienta con la que se trabaja. La pregunta de Milei sobre cómo se viven diez días sin plata ya tiene respuesta en las estadísticas oficiales: vendiendo lo que tenemos.
 Mercado Pago y el espejo de Ueno Bank: la advertencia sobre el riesgo financiero
 Cristina Kirchner en The Washington Post: "Trump se encamina a grandes derrotas"
 El riesgo país se duplicó en cuatro meses y la economía real explica por qué
 El Vaticano eligió a Evita para acompañar al papa León XIV y desató una fuerte incomodidad en el gobierno de Milei
 Corralito en Paraguay: millones de ahorristas atrapados, fondos jubilatorios en riesgo y un escándalo que hunde a Santiago Peña